


Depósito aduanero: qué es, cómo funciona y qué ventajas ofrece
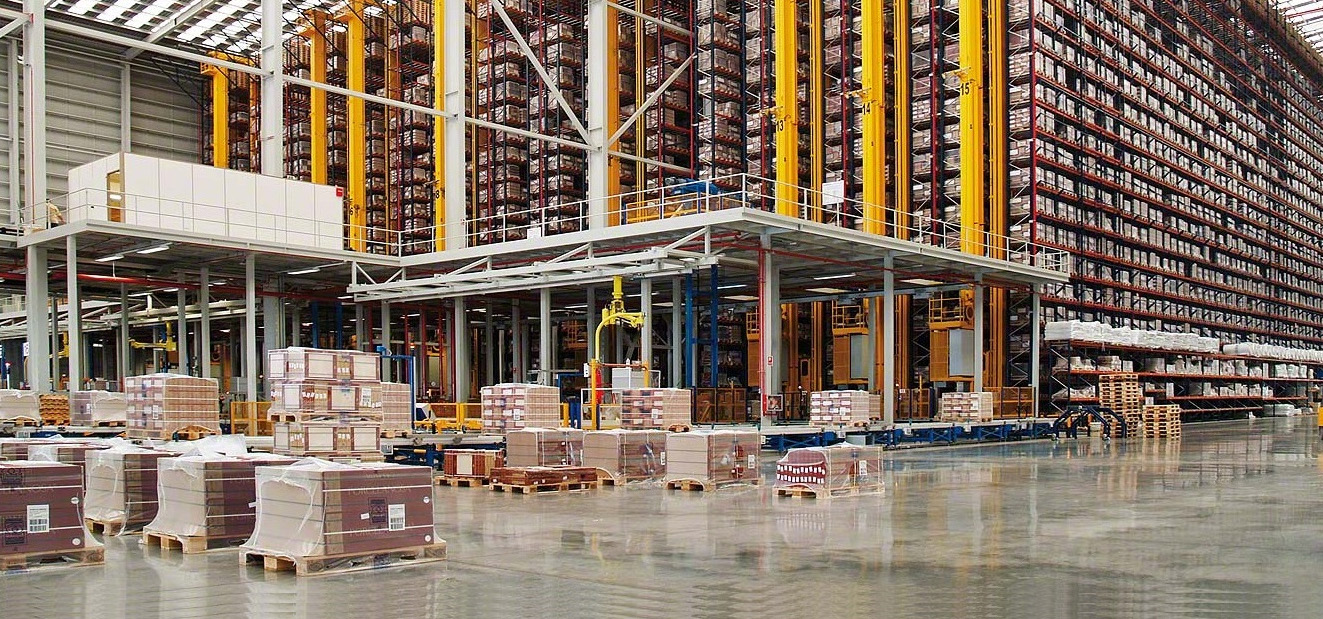
Cuando una empresa importa mercancías de fuera de la Unión Europea, no siempre necesita ponerlas inmediatamente a la venta. Puede que todavía no tenga un comprador, que una parte del envío vaya destinada a otro país o que prefiera mantener la mercancía almacenada hasta que llegue el momento de distribuirla.
En estas situaciones, el depósito aduanero permite almacenar mercancías no pertenecientes a la Unión Europea sin tener que abonar de inmediato los derechos de importación, siempre que se cumplan las condiciones del régimen. El IVA y otros gravámenes se rigen por sus disposiciones específicas.
Pero ¿cómo funciona exactamente, cuánto tiempo pueden permanecer las mercancías almacenadas y qué ventajas ofrece a las empresas importadoras?
¿Qué es un depósito aduanero?
Un depósito aduanero es una instalación u otro lugar autorizado por las autoridades aduaneras donde pueden almacenarse mercancías no pertenecientes a la Unión Europea bajo vigilancia aduanera.
Su principal característica es que permite mantener estas mercancías almacenadas sin tener que pagar los derechos de importación mientras permanezcan vinculadas al régimen, siempre que se cumplan las condiciones establecidas por la normativa. También se aplica un tratamiento específico al IVA a la importación y a otros gravámenes, de acuerdo con sus respectivas disposiciones legales.
Durante su estancia, las mercancías permanecen bajo vigilancia aduanera y sujetas a las obligaciones de control correspondientes. Esto no significa que deban permanecer inmóviles: la normativa permite determinadas manipulaciones habituales, como operaciones destinadas a conservarlas, mejorar su presentación o prepararlas para su distribución, siempre dentro de los límites autorizados.
Tipos de depósitos aduaneros: públicos y privados
La normativa aduanera de la Unión Europea distingue entre depósitos aduaneros públicos y privados, según quién pueda utilizarlos.
Depósito aduanero público:
Es aquel que puede utilizar cualquier persona para almacenar mercancías bajo el régimen de depósito aduanero, siempre que se cumplan los requisitos aplicables.
Estos depósitos suelen estar gestionados por operadores especializados y permiten a las empresas utilizar instalaciones autorizadas sin necesidad de disponer de un depósito propio.
Pueden resultar especialmente útiles para importadores que trabajan con volúmenes variables, operaciones puntuales o mercancías que necesitan permanecer almacenadas durante un periodo determinado.
Depósito aduanero privado:
Está destinado al almacenamiento de mercancías por parte del titular de la autorización del depósito, aunque este no tiene por qué ser necesariamente el propietario de los productos almacenados.
Esta modalidad puede resultar interesante para empresas con una actividad importadora frecuente que disponen de instalaciones adecuadas y desean gestionar directamente su operativa de almacenamiento aduanero.
En cualquier caso, la elección entre un depósito público o privado dependerá de las necesidades logísticas, los costes y la capacidad de la empresa para cumplir las obligaciones que exige cada modalidad.
Diferencias entre un ADT y un depósito aduanero
Aunque ambos permiten almacenar mercancías no pertenecientes a la Unión Europea bajo control aduanero, un Almacén de Depósito Temporal (ADT) y un depósito aduanero no cumplen la misma función.
El depósito temporal es la situación en la que se encuentran las mercancías no pertenecientes a la Unión desde su presentación en aduana hasta que se incluyen en un régimen aduanero o se reexportan.
Su principal limitación es el plazo: las mercancías en depósito temporal deben incluirse en un régimen aduanero o reexportarse en un máximo de 90 días.
En cambio, el depósito aduanero constituye un régimen aduanero especial de almacenamiento y, como norma general, no tiene un plazo máximo de permanencia.
| Característica | ADT | Depósito aduanero |
|---|---|---|
| Naturaleza | Situación de depósito temporal | Régimen aduanero especial |
| Finalidad | Almacenar mercancías antes de asignarles un régimen o reexportarlas | Almacenar mercancías bajo un régimen aduanero específico |
| Plazo máximo | 90 días | Sin límite general establecido |
| Control aduanero | Sí | Sí |
| Derechos de importación | No se exigen por la mera permanencia regular en depósito temporal | No se exigen mientras se cumplan las condiciones del régimen |
Por ejemplo, una empresa que recibe mercancías en un puerto puede mantenerlas inicialmente en un ADT mientras prepara la documentación necesaria para su despacho.
Sin embargo, si necesita almacenarlas durante varios meses antes de decidir su destino, puede optar por vincularlas al régimen de depósito aduanero, siempre que se cumplan los requisitos correspondientes.
Ventajas del depósito aduanero para las empresas
El depósito aduanero puede ofrecer ventajas tanto fiscales como logísticas, especialmente cuando las mercancías no van a introducirse inmediatamente en el mercado de la Unión Europea.
Mejora de la liquidez
Al no tener que abonar los derechos de importación desde el momento en que las mercancías se vinculan al depósito, la empresa puede evitar adelantar determinados pagos.
Esto permite disponer de mayor liquidez mientras los productos permanecen almacenados, algo especialmente relevante en operaciones con grandes volúmenes de mercancía.
Despachos de mercancías de forma fraccionada
No siempre es necesario despachar a libre práctica toda la mercancía almacenada al mismo tiempo.
Una empresa puede recibir un envío completo y realizar despachos parciales a medida que necesita introducir los productos en el mercado de la Unión Europea.
De este modo, puede organizar las salidas según sus necesidades comerciales y logísticas, cumpliendo los trámites correspondientes en cada operación.
Mayor flexibilidad en la gestión del inventario
El depósito aduanero permite mantener mercancías almacenadas mientras la empresa decide cuándo distribuirlas o cuál será su destino final.
Esta posibilidad resulta útil cuando existen cambios en la demanda, retrasos en las operaciones comerciales o incertidumbre sobre los mercados de destino.
No obstante, deben valorarse los costes de almacenamiento y gestión, ya que la suspensión de derechos de importación no significa que mantener las mercancías en depósito sea gratuito.
Posibilidad de reexportar sin despachar a libre práctica
Cuando una mercancía almacenada en depósito aduanero se destina finalmente a un país situado fuera de la Unión Europea, puede reexportarse sin necesidad de despacharla previamente a libre práctica.
Esto evita el pago de derechos de importación de la UE por mercancías que no van a incorporarse a su mercado, siempre que la operación se realice conforme a la normativa.
¿Cuándo conviene utilizar un depósito aduanero?
El depósito aduanero puede ser una opción interesante para empresas que importan mercancías de terceros países y necesitan cierta flexibilidad antes de decidir su destino.
Por ejemplo, imaginemos una empresa que recibe un contenedor de productos procedentes de Asia. Una parte del envío está destinada a clientes españoles, otra podría venderse a compradores de otros países de la Unión Europea y una tercera parte todavía no tiene un destino comercial definido.
En lugar de despachar a libre práctica toda la mercancía desde su llegada, la empresa puede vincularla al régimen de depósito aduanero.
Así, podrá ir despachando las cantidades que necesite introducir en el mercado de la Unión y mantener almacenado el resto. Si finalmente una parte se vende a un cliente de un tercer país, podrá reexportarla sin haber tenido que despacharla previamente a libre práctica.
Ahora bien, el depósito aduanero no siempre es la alternativa más rentable.
Antes de recurrir a este régimen conviene valorar el tiempo previsto de almacenamiento, los costes de las instalaciones, las obligaciones administrativas y el destino de las mercancías.
Si los productos van a despacharse a libre práctica inmediatamente y no existe una necesidad real de almacenamiento, puede que las ventajas del régimen no compensen los costes asociados.
Por eso, la elección debe realizarse teniendo en cuenta las características de cada operación.
Una herramienta para planificar mejor las importaciones
El depósito aduanero ofrece a las empresas la posibilidad de almacenar mercancías no pertenecientes a la Unión Europea y decidir posteriormente su destino, sin tener que adelantar los derechos de importación mientras se cumplan las condiciones del régimen.
Su utilidad va más allá de la suspensión de aranceles: también permite organizar las entradas de mercancía, adaptar los despachos a las necesidades comerciales y gestionar con mayor flexibilidad determinadas operaciones internacionales.
Sin embargo, elegir entre un depósito aduanero, un ADT u otro procedimiento requiere analizar las particularidades de cada importación.
Contar con asesoramiento especializado en materia aduanera ayuda a identificar la opción más adecuada y a cumplir correctamente las obligaciones asociadas a cada régimen.
5 Grandes Tendencias del Comercio Internacional 2025
5 Grandes Tendenciasdel Comercio Internacional 2025El comercio internacional está atravesando un punto de inflexión. No se trata solo de avances tecnológicos o nuevos tratados: estamos siendo testigos de una transformación profunda en la forma de producir, transportar...
El sistema ICS2
Fase Final del ICS2:Todo lo que debes saber sobre el nuevo Sistema Aduanero¿Sabías que estamos entrando en la recta final del nuevo sistema aduanero de la UE? El ICS2, la revolucionaria plataforma de control de importaciones de la Unión Europea, ya está en marcha y...
Certificación OEA
Certificación OEA Un Paso Clave para la Competitividad en el Comercio InternacionalEn un mundo cada vez más interconectado, el comercio internacional enfrenta desafíos como la seguridad, la eficiencia en los trámites aduaneros y la competitividad en un mercado global....
